Domain signalhund.de kaufen?
Wir ziehen mit dem Projekt
signalhund.de um.
Sind Sie am Kauf der Domain
signalhund.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain signalhund.de kaufen?
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **


Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
vtech PAW PATROL Rettungshund ChaseMit Seinem Pup Pack Ist Chase Auf Jedes Abenteuer Vorbereitet! Mit Den 4 Enthaltenen Werkzeugen (megafon, Netzwerfer, Pup-pad Und Kompass) Kann Chase In Jeder Situation Helfen. Chase Erkennt, Welches Werkzeug In Das Pup Pack Gelegt Wurde, Und...22,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
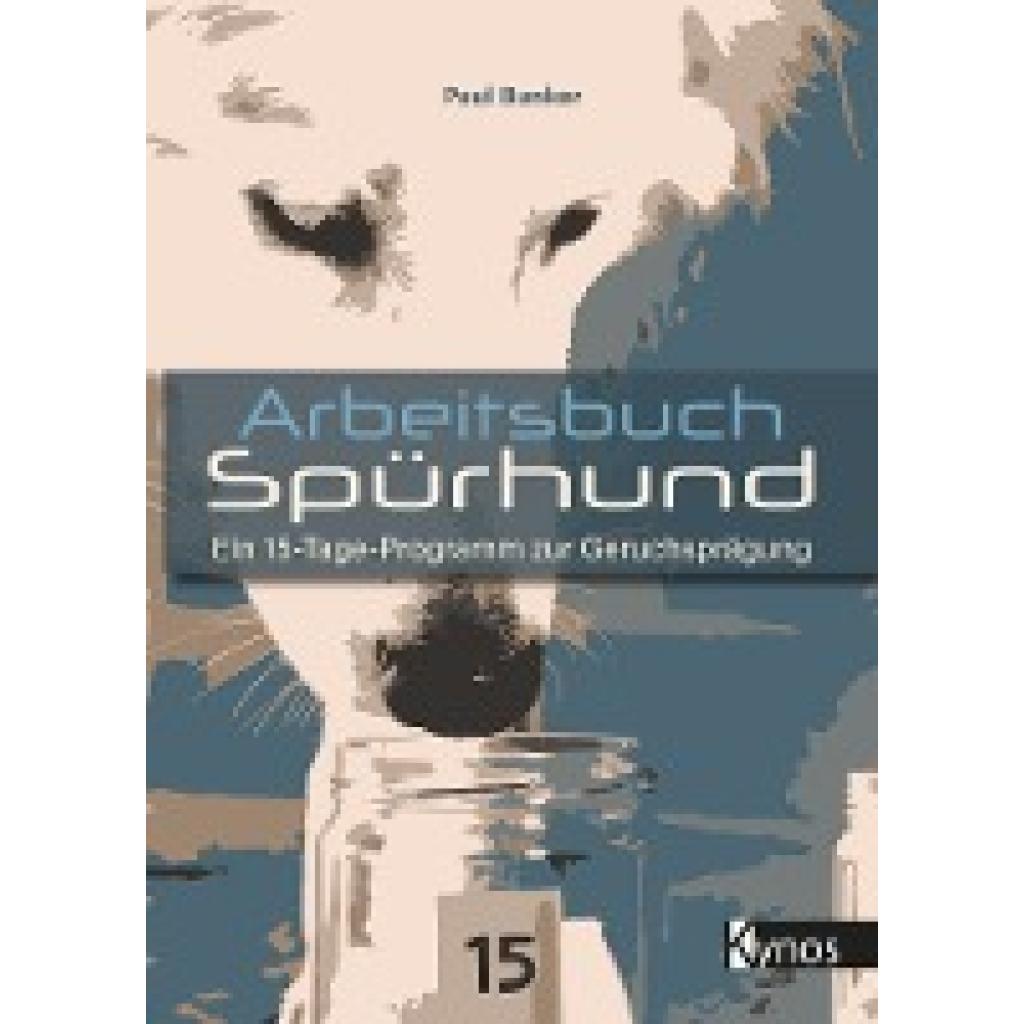
Bunker, Paul: Arbeitsbuch SpürhundArbeitsbuch Spürhund , Sie möchten Ihrem Hund beibringen, einen bestimmten Geruch aufzuspüren und anzuzeigen? Aber Sie wissen nicht so recht, wie Sie mit dem Training beginnen können und ob der Start in die Spürhundearbeit nicht viel zu kompliziert ist? In diesem Arbeitsbuch finden Sie detaillierte Trainingspläne, mit denen Sie in systematischen Schritten durch die Geruchsprägung geführt werden. Das Training beruht dabei ausschließlich auf positiver Verstärkung. In nur 15 Tagen können Sie die Schritte mit Ihrem Hund erarbeiten und eine verlässliche Anzeige des Zielgeruchs erreichen. Ursprünglich vom Autor zur effizienteren Ausbildung von Sprengstoff- und Minenspürhunden für das US-Militär entwickelt, steht dieser tausendfach praxisbewährte Trainingsplan nun auch für Ihr Training zur Verfügung! Paul Bunker liefert kurz und knackig alle wichtigen Informationen von der Besorgung und Aufbewahrung des Zielgeruchs über die Auswahl der Belohnungen und das Training eines Anzeigeverhaltens bis schließlich zur Prägung auf den Zielgeruch. Übersichtliche Checklisten zur Fortschrittskontrolle helfen jederzeit zu entscheiden, wann Sie zum nächsten Schritt weitergehen können. Egal, ob Sie professionell im Einsatz mit einem Drogen- oder Sprengstoffspürhund arbeiten, ob Sie im Rettungshundewesen oder im Artenschutz aktiv sind, Schimmelpilze in Gebäuden oder Bettwanzen aufspüren oder einfach nur Ihren Hund beschäftigen und sehen möchten, zu was er alles fähig ist: Hiermit können Sie sofort loslegen! "Pauls Einfluss auf die Sprengstoffspürhundeausbildung kann gar nicht genug gewürdigt werden, besonders in Anbetracht der Bedeutung unserer Tätigkeit im Rahmen der globalen Terrorbekämpfung. Er entwickelte einen Trainingsplan, der sowohl effektiv als auch effizient war und stellte damit sicher, dass wir unser letztendliches Ziel auch erreichen konnten, nämlich gut ausgebildete Hundeteams in die weltweiten Einsätze zu schicken." Chris Willingham, Master Sergeant (i.R.), United States Marine Corps Präsident der United States War Dog Association , Wasserpumpen > Motorkühlung , Erscheinungsjahr: 20230313, Produktform: Kartoniert, Autoren: Bunker, Paul, Seitenzahl/Blattzahl: 158, Themenüberschrift: PETS / Dogs / Training & Showing, Keyword: Diensthunde; Einsatztechnik; Hundeausbildung; Hundetraining; Hundeverhalten; Lernverhalten; Polizeihundeausbildung; Spürhund; operante Konditionierung; positive Verstärkung, Fachschema: Hund / Aufzucht, Erziehung, Pflege, Warengruppe: TB/Tiere/Jagen/Angeln, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 234, Breite: 172, Höhe: 15, Gewicht: 465, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
HEUNEC Therapiehund "Odie"Der CHILLAXPALS Hund Odie (50 cm, 1,5 kg) ist der perfekte Begleiter für Ruhe & Geborgenheit. Mit seinem weichen, weiß-braunen Fell und dem liebevoll gestrickten Gesicht schenkt er dir ein Gefühl von Sicherheit und Entspannung. Der CHILLAXPALS Hund25,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
vtech PAW PATROL Rettungshund ChaseMit Seinem Pup Pack Ist Chase Auf Jedes Abenteuer Vorbereitet! Mit Den 4 Enthaltenen Werkzeugen (megafon, Netzwerfer, Pup-pad Und Kompass) Kann Chase In Jeder Situation Helfen. Chase Erkennt, Welches Werkzeug In Das Pup Pack Gelegt Wurde, Und...22,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bunker, Paul: Arbeitsbuch SpürhundArbeitsbuch Spürhund , Sie möchten Ihrem Hund beibringen, einen bestimmten Geruch aufzuspüren und anzuzeigen? Aber Sie wissen nicht so recht, wie Sie mit dem Training beginnen können und ob der Start in die Spürhundearbeit nicht viel zu kompliziert ist? In diesem Arbeitsbuch finden Sie detaillierte Trainingspläne, mit denen Sie in systematischen Schritten durch die Geruchsprägung geführt werden. Das Training beruht dabei ausschließlich auf positiver Verstärkung. In nur 15 Tagen können Sie die Schritte mit Ihrem Hund erarbeiten und eine verlässliche Anzeige des Zielgeruchs erreichen. Ursprünglich vom Autor zur effizienteren Ausbildung von Sprengstoff- und Minenspürhunden für das US-Militär entwickelt, steht dieser tausendfach praxisbewährte Trainingsplan nun auch für Ihr Training zur Verfügung! Paul Bunker liefert kurz und knackig alle wichtigen Informationen von der Besorgung und Aufbewahrung des Zielgeruchs über die Auswahl der Belohnungen und das Training eines Anzeigeverhaltens bis schließlich zur Prägung auf den Zielgeruch. Übersichtliche Checklisten zur Fortschrittskontrolle helfen jederzeit zu entscheiden, wann Sie zum nächsten Schritt weitergehen können. Egal, ob Sie professionell im Einsatz mit einem Drogen- oder Sprengstoffspürhund arbeiten, ob Sie im Rettungshundewesen oder im Artenschutz aktiv sind, Schimmelpilze in Gebäuden oder Bettwanzen aufspüren oder einfach nur Ihren Hund beschäftigen und sehen möchten, zu was er alles fähig ist: Hiermit können Sie sofort loslegen! "Pauls Einfluss auf die Sprengstoffspürhundeausbildung kann gar nicht genug gewürdigt werden, besonders in Anbetracht der Bedeutung unserer Tätigkeit im Rahmen der globalen Terrorbekämpfung. Er entwickelte einen Trainingsplan, der sowohl effektiv als auch effizient war und stellte damit sicher, dass wir unser letztendliches Ziel auch erreichen konnten, nämlich gut ausgebildete Hundeteams in die weltweiten Einsätze zu schicken." Chris Willingham, Master Sergeant (i.R.), United States Marine Corps Präsident der United States War Dog Association , Wasserpumpen > Motorkühlung , Erscheinungsjahr: 20230313, Produktform: Kartoniert, Autoren: Bunker, Paul, Seitenzahl/Blattzahl: 158, Themenüberschrift: PETS / Dogs / Training & Showing, Keyword: Diensthunde; Einsatztechnik; Hundeausbildung; Hundetraining; Hundeverhalten; Lernverhalten; Polizeihundeausbildung; Spürhund; operante Konditionierung; positive Verstärkung, Fachschema: Hund / Aufzucht, Erziehung, Pflege, Warengruppe: TB/Tiere/Jagen/Angeln, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 234, Breite: 172, Höhe: 15, Gewicht: 465, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Istversteuerung
-
Gesunder Sport- und Diensthund, Ratgeber von Gabrielle ScheideggerVon Sporthunden wird heute viel verlangt: Sie sollen hoch springen, schnell laufen, Ausdauer und Geschicklichkeit zeigen,um ihren Besitzern Pokale nach Hause zu bringen. Aber auch die Diensthunde bei Polizei, Zoll, im Rettungsdienst oder auf der Jagd sind starken Beanspruchungen ausgesetzt. Um leistungsfähig zu werden und zu bleiben, muss auch der vierbeinige Sportler richtig vorbereitet und begleitet werden. Die Tierärztin Gabrielle Scheidegger liefert mit diesem Buch erstmals ein Standardwerk für den Trainingsaufbau und -erhalt bei Leistungshunden in Dienst- und Freizeitsport, das alle wichtigen Aspekte der Sportmedizin umfasst.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.